
Prestação de contas no grupo escoteiro não precisa ser drama de fim de mandato. Com rotina mensal, recibos no lugar e relatórios legíveis, a comissão fiscal trabalha melhor — e as famílias confiam no uso dos recursos. Transparência é processo contínuo, não um PDF feito à pressa na véspera da assembleia.
Por que prestação de contas protege quem administra
Voluntariado financeiro carrega risco emocional: quem mexe com o caixa sente o peso do “e se perguntarem?”. Um processo claro protege a tesouraria e a diretoria tanto quanto informa a assembleia. Não se trata de suspeitar de ninguém — trata-se de tornar o caminho auditável para a próxima gestão e para quem contribui com mensalidade e campanhas.
Grupos que improvisam o fechamento só no fim do ano costumam herdar:
- Comprovantes no celular pessoal de quem já saiu do cargo.
- PIX de evento misturado com conta particular.
- Planilhas “final_v3” sem conciliação com extrato.
- Assembleia tensa por falta de evidência, não por falta de boa vontade.
Se a tesouraria ainda vive de arquivo solto, o ponto de partida é organizar o fluxo descrito em tesouraria sem planilhas e alinhar papéis da diretoria, tesouraria e chefia — a comissão fiscal não opera o caixa; ela revisa.
Transparência boa é chata e periódica — não heróica e noturna.
O que a comissão fiscal espera ver
Em geral, não é um dossiê de 80 páginas. É rastreabilidade: o que entrou, o que saiu, e como isso se amarra aos comprovantes e às decisões da diretoria.
- Extratos e comprovantes organizados por período (mês/trimestre).
- Conciliação de caixa — sistema × banco × dinheiro físico, se houver.
- Receitas por rubrica — mensalidades, taxas de evento, ingressos, doações, bazares.
- Despesas por categoria — sede, material, transporte, taxas associativas, eventos.
- Explicação de desvios relevantes frente ao orçamento aprovado.
- Histórico de cobranças e baixas por associado/período (sem expor em canal aberto).
- Atas e aprovações de despesas fora do padrão ou de campanhas.
A comissão fiscal pergunta “como eu confiro?”. Se a resposta depende de memória oral, o processo ainda não está pronto.
Rotina mensal sugerida (calendário fixo)
Escolha uma data fixa — por exemplo, fechar até o dia 10 — e trate como compromisso de mandato, não como favor:
- Congelar lançamentos do mês — o que ficou pendente vai para o mês seguinte com nota.
- Conciliar banco e meios de pagamento — PIX, cartão, boleto, numerário.
- Gerar o relatório — receitas, despesas, inadimplência, eventos encerrados.
- Arquivar evidências — notas, recibos, comprovantes, atas de aprovação.
- Enviar à comissão fiscal — com tempo de leitura, não no dia da reunião.
- Registrar pendências — acordos, estornos, fornecedor aguardando NF.
- Informar a diretoria — visão executiva: saldo, riscos, decisões necessárias.
Rotina mensal enxuta elimina o mutirão de dezembro. A assembleia passa a receber consolidação, não arqueologia.
Evidências: recibos, notas e o que guardar
Sem evidência, o lançamento é só uma linha. Combine um padrão mínimo:
- Despesa: comprovante + descrição + rubrica + quem aprovou (quando exigido).
- Receita de mensalidade: baixa no sistema + recibo digital para a família.
- Evento/ingresso: relatório de vendas e validações amarrado ao caixa — ver também ingressos online com QR Code.
- Doação: origem, valor, destino combinado (se houver campanha carimbada).
- Estorno/reembolso: motivo registrado; não “apague e finja que não houve”.
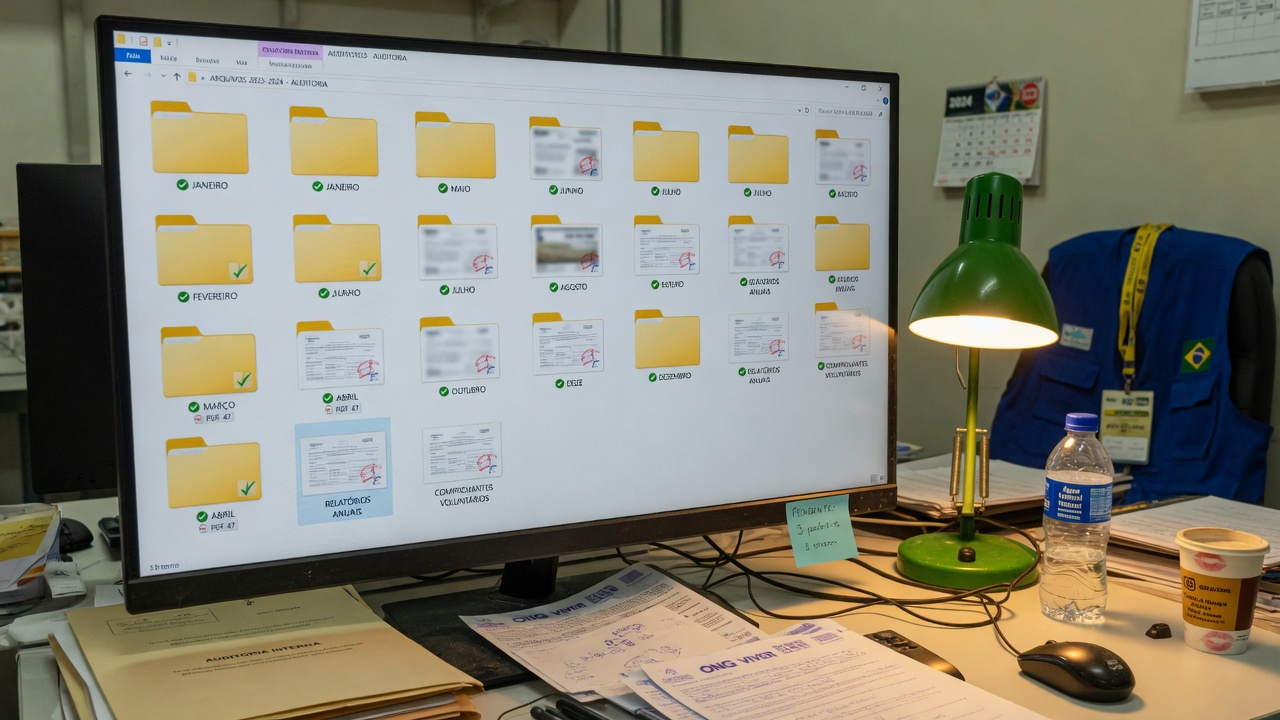
Prefira arquivo digital organizado por ano/mês/rubrica, com acesso da tesouraria e da comissão fiscal — não pasta só no notebook pessoal. Na troca de mandato, o onboarding de voluntários inclui passar acessos e arquivos, não só a senha do Wi-Fi da sede.
Se a despesa não tem comprovante, ela não “desaparece”: vira pendência explícita no relatório até regularizar — ou até a diretoria deliberar o tratamento.
Orçamento, desvios e linguagem simples
Famílias e assembleia entendem melhor três frases honestas do que uma planilha críptica:
- O que planejamos — orçamento do ano/trimestre.
- O que aconteceu — realizado, com os maiores desvios.
- O que faremos — ajuste de meta, campanha, contenção ou investimento.
Desvio não é pecado automático. Desvio sem explicação é. Documente: chuva cancelou jornada; material de sede urgente; aumento de taxa associativa; inadimplência acima do esperado. Indicadores de cobrança dialogam com mensalidades e inadimplência — a prestação de contas mostra o efeito no caixa, não só o percentual.
O que apresentar na assembleia
Monte um pacote enxuto e legível. Sugestão de pauta financeira:
- Resumo do período: entradas, saídas, saldo.
- Comparativo com orçamento (principais linhas).
- Situação de adimplência (agregada — sem lista nominal pública).
- Resultado das campanhas e eventos relevantes.
- Parecer ou apontamentos da comissão fiscal.
- Propostas que precisam de deliberação (investimento, mudança de mensalidade, fundo).
- Onde consultar o detalhe (pasta/sistema) para quem quiser aprofundar.
Transparência com famílias no dia a dia também importa: dá para informar resumo de caixa de evento ou destino de campanha sem expor débitos nominais no WhatsApp. Comunicação financeira sensata combina com a política de comunicação com famílias.
- Não publique débitos nominais em canais abertos.
- Separe comunicação financeira de conversa social.
- Use linguagem simples: o que entrou, o que saiu, o que sobrou, o próximo passo.
Checklist anual ligado à prestação de contas
Além do fechamento mensal, reserve no calendário:
- Orçamento aprovado no início do ciclo.
- Revisão trimestral com a comissão fiscal.
- Inventário simples de bens relevantes da sede (quando couber).
- Assembleia com relatório consolidado e parecer.
- Passagem de bastão com acessos revogados/criados e arquivo entregue.
Um checklist anual de gestão ajuda a não deixar a prestação só para a última semana do mandato.
Como o GGrupos ajuda na prestação de contas
Quando lançamentos, pagamentos e histórico por pessoa ficam no mesmo ambiente, a comissão fiscal deixa de caçar print e passa a revisar trilha. O GGrupos nasceu nesse contexto de grupo escoteiro: apoiar tesouraria e transparência sem transformar voluntário em contador em tempo integral.
Histórico por associado
Trilha de lançamentos sem reconstruir o mês no Excel.
Pagamentos registrados
Menos comprovante perdido; mais baixa no lugar certo.
Visão para fiscalização
Diretoria e comissão fiscal consultam a mesma fonte.
Detalhes em funcionalidades, tarifas e tutoriais — dúvidas pelo contato.
Perguntas frequentes
O que é prestação de contas em grupo escoteiro?
É o processo de mostrar, com evidências, como os recursos do grupo foram arrecadados e utilizados em um período — para a comissão fiscal, a diretoria e a assembleia — de forma clara e auditável.
Com que frequência a comissão fiscal deve revisar?
O ideal é ritmo mensal ou no máximo trimestral, com material enviado com antecedência. Revisar só na véspera da assembleia aumenta atrito e reduz qualidade da análise.
Precisa de contador para prestar contas?
Depende do porte, das obrigações locais e do estatuto. Muitos grupos começam com rotina interna disciplinada + comissão fiscal atuante. Quando a complexidade cresce, orientação profissional ajuda — mas não substitui organização básica de comprovantes.
O que fazer se faltar recibo de uma despesa antiga?
Registre a pendência, busque segunda via, explique no relatório e leve à diretoria/comissão fiscal o tratamento. Esconder o buraco piora a confiança; explicitar o buraco permite corrigir o processo.
Como falar de inadimplência na assembleia sem constranger?
Use números agregados (percentual, valor em aberto, tendência). Cobrança nominal é canal privado e respeitoso — nunca pauta de exposição pública.
Conclusão
Prestação de contas bem feita protege quem administra e fortalece a confiança de quem contribui. Com rotina mensal, evidências arquivadas e relatório legível, a comissão fiscal deixa de ser caça ao comprovante e vira acompanhamento saudável — e a assembleia discute o futuro do grupo, não o paradeiro do PIX de junho.
Feche o mês. Guarde o recibo. Envie com tempo. Transparência chata hoje evita crise política amanhã.
Próximo passo
Conheça as funcionalidades do GGrupos, veja tarifas ou fale pelo contato.
Leia também: tesouraria sem planilhas · onboarding e passagem de bastão.